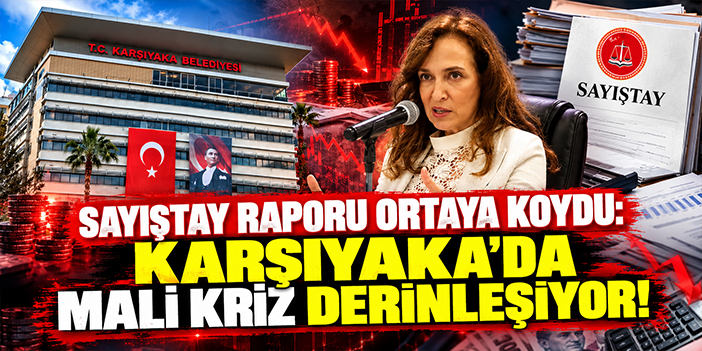
Sayıştay raporu ortaya koydu: Karşıyaka'da mali kriz derinleşiyor!
Sayıştay Başkanlığı’nın yayımladığı İzmir Karşıyaka Belediyesi 2025 Yılı Düzenlilik Denetim Raporu, belediyenin mali yapısındaki sürdürülebilirlik risklerini, borç ve faiz yükünü ve mevzuata aykırı çeşitli uygulamaları gözler önüne serdi.
Denetçilerin incelemeleri sonucunda hazırlanan 58 sayfalık raporda, belediyenin borç miktarının devasa boyutlara ulaştığı, personel giderlerinin bütçeyi yuttuğu ve kamu borçları nedeniyle ciddi faiz yüküyle karşı karşıya kalındığı vurgulandı.
1. GERÇEK BORÇ YÜKÜ 4,8 MİLYAR TL'Yİ AŞTI, TÜM GAYRİMENKULLER HACİZLİ
· Bütçe Açığı Katlandı: 2019 yılında 27,5 milyon TL olan bütçe açığı, 2025 yılı sonunda 22 kattan fazla artarak 607,7 milyon TL'ye yükseldi.
· Görünmeyen Borç Dağı: Belediyenin bilançosunda görünen borç tutarı 2,46 milyar TL iken; şirketi Personel A.Ş. ve Kent A.Ş.'nin ödenmeyen SGK ve vergi borçları, faizleri ile birlikte eklendiğinde kamu borç tutarı 4 milyar 822 milyon TL’yi aştı.
· 945 Gayrimenkulün Tamamı Hacizli: Vergi ve SGK prim borçları nedeniyle belediyenin envanterinde kayıtlı 945 gayrimenkulün tamamının üzerinde haciz bulunduğu belirtildi.
2. ŞİRKET PERSONELİNE HAKEDİŞ ÖDENMEDİ: SGK VE VERGİ BORÇLARI KATLANDI
Karşıyaka Belediyesi Personel A.Ş.’den sağlanan hizmet alımlarında, belediyenin bazı aylarda hakedişleri hiç ödemediği veya sadece işçilerin net maaş tutarlarını ödeyip vergi ve SGK primlerini ödemediği saptandı.
· Bu durum neticesinde Personel A.Ş.'nin Hazine ve Maliye Bakanlığı ile SGK’ya olan toplam vergi ve prim borcu (faizleriyle birlikte) 2,83 milyar TL'ye ulaştı.
· Sadece ödenmeyen fatura, vergi ve primler sebebiyle bütçeye 44,5 milyon TL faiz yükü bindi.
3. GELİRİN %92'Sİ PERSONEL GİDERİNE GİDİYOR, YATIRIM ORANI %1’İN ALTINA DÜŞTÜ
· Personel Harcamaları Sınırı Aştı: Belediyenin (vergi ve SGK dahil) personel giderleri toplam gelirlerinin %92,34’üne ulaştı. Şirket çalışanlarının net maaşları eklendiğinde oran %58,85 olarak hesaplandı (yasal üst sınır %40).
· Yatırımlar Durma Noktasında: 2020 yılında bütçenin %2,38’i yatırım harcamalarına ayrılırken, 2025 yılında bu oran %0,60’a (yüzde birin altına) kadar geriledi.
· Mevzuat Dışı Tazminat ve İzin Kararnamesi: Belediyede çalışan işçilerin birikmiş 44.000 gün kullanılmamış izni bulunduğu, olası emeklilik durumunda belediyeye 71,9 milyon TL ilave izin ücreti yükü geleceği kaydedildi. Ayrıca memurlarla yapılan Sosyal Denge Sözleşmesi’nde yasal tavanın toplamda 265 milyon TL üzerinde ödeme yapıldığı ve sözleşmeye mevzuat dışı maddeler eklendiği görüldü.
4. SAHİPSİZ HAYVANLAR VE SOKAK KÖPEKLERİ GÖREVİ İHMAL EDİLDİ
· 5199 sayılı Hayvanları Koruma Kanunu kapsamında sahipsiz hayvanların toplanması ve bakılması için bütçeye ödenek konulmasına rağmen yeterli barınak inşa edilmediği aktarıldı.
· 2025 yılı içerisinde saldırgan ve başıboş sokak köpeklerine ilişkin belediyeye 1.310 adet başvuru gelmesine rağmen yeterli ölçüde işlem tesis edilmediği ve tazminat davaları riskinin doğduğu vurgulandı.
5. İMAR, RUHSAT VE ECRİMİSİL ZAFİYETİ
· İptal Yapı Kayıt Belgeleri: İmar barışı kapsamında Yapı Kayıt Belgesi iptal edilen 817 adet yapı için saha denetimi yapılmadığı ve gerekli yıkım/idari para cezası işlemlerinin uygulanmadığı tespit edildi.
· Ruhsatsız İşyerleri: İlçe sınırları içerisinde faal durumda olan 901 işyerinin işyeri açma ve çalışma ruhsatı bulunmadan faaliyette bulunduğu belirlendi.
· İşgal Harcı Yanlışlığı: Kamusal yolların ve kaldırımların ahşap platform, profil ve beton saksılarla kapatılarak işgal edilmesine rağmen belediyenin bu alanlardan ecrimisil yerine işgal harcı aldığı bildirildi.
· Otopark Bedelleri Tahsil Edilmiyor: Otopark ihtiyacını kendi parselinde karşılayamayan binalardan alınması gereken otopark bedelleri için ayrı bir otopark hesabı açılmadığı ve takip edilmediği görüldü.
6. DİĞER ÖNEMLİ DENETİM BULGULARI
· İcra Masrafları: Ödenemeyen borçlar sebebiyle açılan 220 icra dosyası sonucunda, 54,4 milyon TL'lik anapara borcu için fazladan 23,1 milyon TL (%42,45 oranında artış) icra masrafı ve faiz ödendi.
· Kültür Varlıkları Payı Faizleri YİKOB'dan Gizlendi: Emlak vergisine uygulanan gecikme faizlerinin %10'unun Yatırım İzleme ve Koordinasyon Başkanlığına (YİKOB) aktarılması gerekirken, 2,87 milyon TL faiz tutarının beyan edilmeyip belediye bütçesine gelir kaydedildiği ortaya çıktı.
· Taşınır Envanter Usulsüzlükleri ve Araç Uyumsuzluğu: Dayanıklı taşınırların ambar çıkışlarında fiş düzenlenmediği, bazı kayıp malzemelerin doğrudan noksan yazıldığı tespit edilirken; Noter birliği kayıtlarında belediye adına görünen 10 adet taşıtın envanterde yer almadığı belirlendi.
· Genel Avans Kullanımı: İvedilik ve zorunluluk şartı taşımayan harcamalar için ihale mevzuatı baypas edilerek 812 adet avans işlemi yapıldığı aktarıldı.
"Diğer Bulgular" başlığında belediyenin sürdürülebilir bir mali yapıdan uzaklaştığına ve yönetimsel tedbirlerin acilen alınması gerektiğine dikkat çekti.
Sayıştay'ın belirlediği 21 bulgu
1. Belediye şirketlerine personel hakkedişlerinin eksik ödenmesi veya hiç ödenmemesi.
2. Bütçe emanetlerinin mevzuatta belirlenen sıraya göre ödenmemesi.
3. Yevmiye kayıtlarının mevzuata uygun tutulmaması.
4. Belediye şirketlerine yapılan sermaye artırımlarının önemli bir gider kalemine dönüşmesi.
5. Sahipsiz hayvanlarla ilgili yasal görevlerin yeterince yerine getirilmemesi.
6. Gerekli şartlar oluşmadan avans uygulamasına başvurulması.
7. Sosyal denge sözleşmesine mevzuat dışı hükümler konulması.
8. İşçilerin birikmiş yıllık izinlerinin kullandırılmasına yönelik önlemlerin alınmaması.
9. Yıllık fazla mesai sınırının aşılması.
10. Belediyenin mali sürdürülebilirliğinde ciddi riskler bulunması.
11. Yol ve meydan işgallerinde ecrimisil yerine işgal harcı alınması.
12. Ruhsatsız faaliyet gösteren işyerlerinin bulunması.
13. Otopark gelirlerinin yeterince takip ve tahsil edilmemesi.
14. Yapı kayıt belgesi iptal edilen yapılarda kontrol ve yaptırımların uygulanmaması.
15. Vergi, prim ve elektrik borçlarının geç ödenmesi nedeniyle faiz yükü oluşması.
16. Personel giderlerinin yasal sınırları aşması.
17. Hizmet alımı sözleşmesi kapsamı dışında şirket personeli çalıştırılması.
18. Kültür varlıkları koruma payına ilişkin bazı gecikme faizlerinin ilgili kuruma beyan edilmemesi ve ödenmemesi.
19. Taşınır mal işlemlerinin yönetmeliğe uygun yürütülmemesi.
20. Kredi kartı tahsilatlarının erken alınması nedeniyle banka komisyonu ödenmesi.
21. Belediyeye ait taşıtların tescil ve envanter kayıtları arasında uyumsuzluk bulunması.
Türkçe karakter kullanılmayan ve büyük harflerle yazılmış yorumlar onaylanmamaktadır.